簿記3級をこれから始める人へ!〜最初の一歩を踏み出すためのガイド〜
はる
まんまる日記
こんにちは、はるです!
簿記3級に挑戦するぞ!と決めたものの、テキストを開くと知らない勘定科目がずらり。。。
「結局、何をどこまでできればいいの?」というところから、整理していきましょう。
日商簿記3級で学ぶのは、取引を仕訳にする→帳簿に集める→決算で貸借対照表と損益計算書を作るまでの商業簿記です。
この記事では、範囲の全体像と大問ごとの到達点を、自作の小さな例題でつないで解説します!
2027年4月1日から出題範囲と配点が変わります。受験日がその前か後かを決めて、対応する教材を選んでください。
単語を一つずつ暗記する前に、簿記で何をしているのかを押さえると、その後の話がつながりやすくなります。
| 対象 | 日本商工会議所の日商簿記3級 |
|---|---|
| 科目 | 商業簿記(工業簿記は含みません) |
| 試験時間 | 60分 |
| 問題数 | 3題以内 |
| 合格基準 | 100点満点の70点以上 |
| 受験方式 | 統一試験(紙)・団体試験・ネット試験 |
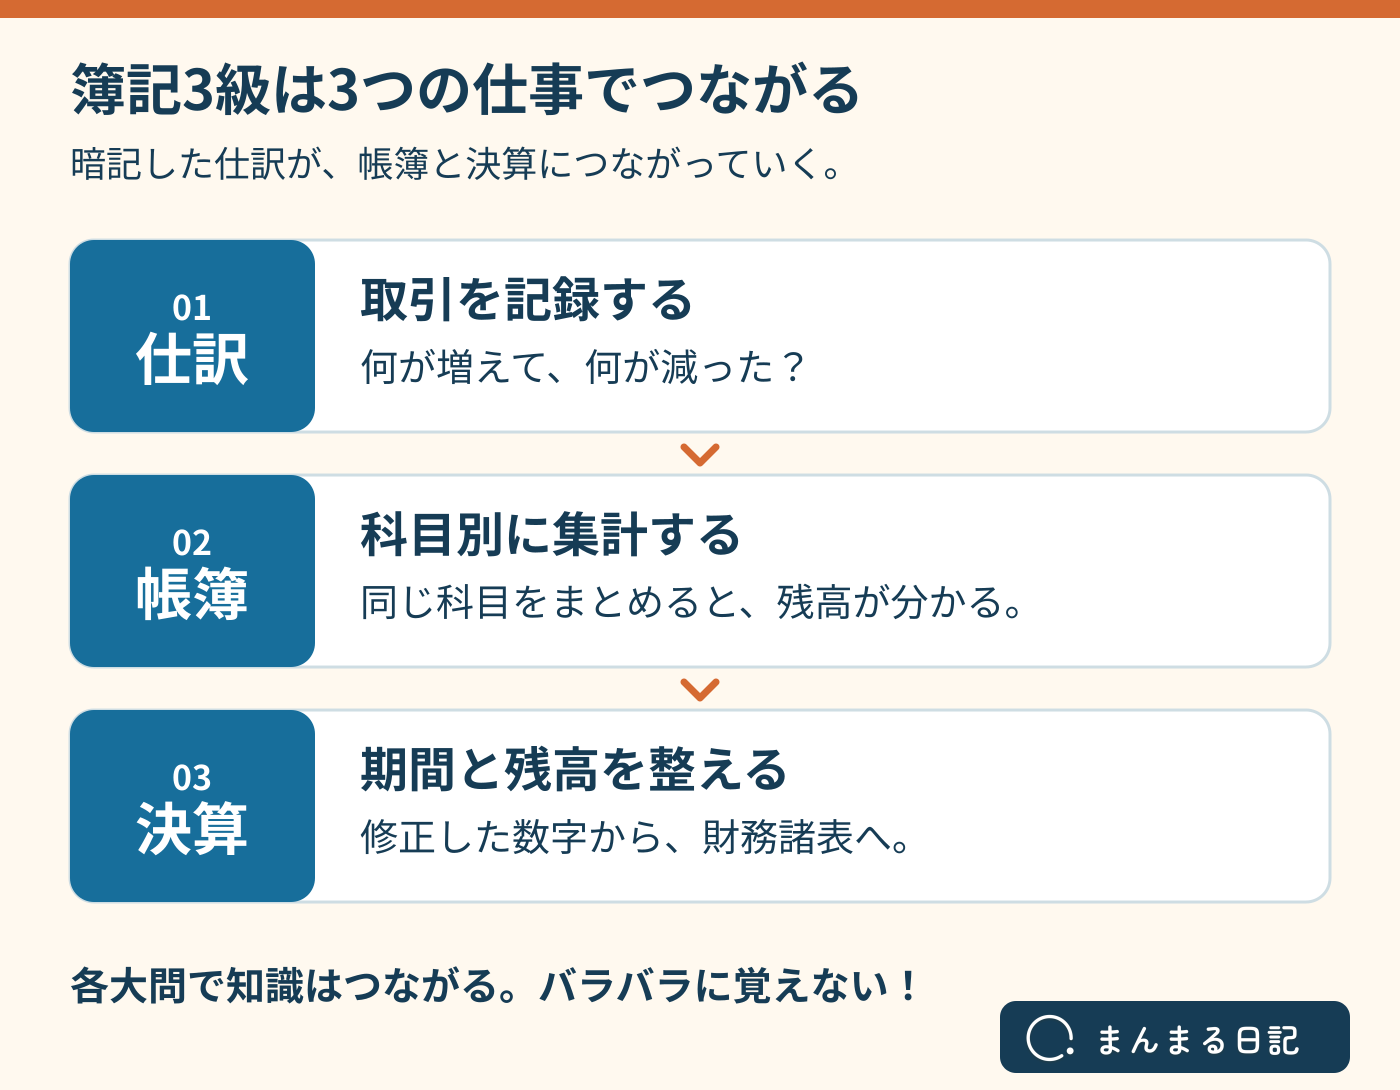
たとえば、お店が商品を仕入れたら、何が増えて何が減ったかを「仕訳」で記録します。
その記録を現金・売上などの科目ごとに集め、決算で必要な調整をすると、会社に何が残っていて、いくら利益が出たかを説明できるようになります。
つまり、仕訳も帳簿も決算も、別々の暗記科目というより一続きの作業なのです。
名前だけ並ぶと難しそうだけど、お金の動きを記録して、最後に会社の状態をまとめるんだね!
まずは2027年3月31日までの範囲を、学ぶ内容ごとにまとめました。
細かな科目をここで全部覚える必要はありません。テキストの目次と見比べながら、どの話がどこにつながるかを確認してみてください。
| 基本のルール | 資産・負債・純資産・収益・費用、借方と貸方、仕訳、勘定への転記 |
|---|---|
| 日々のお金の出入り | 現金・預金・小口現金、売掛金・買掛金、貸付金・借入金、前払金・前受金、立替金・預り金など |
| 商品の売買 | 仕入・売上・返品、三分法、仕入帳・売上帳、商品有高帳(先入先出法・移動平均法) |
| 手形と電子的な決済 | 手形取引、電子記録債権・債務、クレジット売掛金など |
| 固定資産と税金 | 備品・建物などの取得と売却、定額法の減価償却、法人税等・固定資産税・税抜方式の消費税 |
| 帳簿と伝票 | 仕訳帳・総勘定元帳、補助簿、証ひょう、入金・出金・振替の3伝票、試算表 |
| 決算と株式会社 | 売上原価・貸倒引当金・減価償却・経過勘定などの決算整理、精算表・財務諸表、帳簿の締切、資本金や簡単な配当の処理 |
詳しい区分は日本商工会議所の出題区分表で確認できます。表には1〜3級が並んでいるので、見るのは「3級」の欄です。
「簿記」と聞いて工場の原価計算まで身構えてしまうかもしれませんが、工業簿記や連結会計は3級の範囲ではありません。
仕訳は第1問だけでなく、帳簿や決算を解くための土台にもなる部分です。
借方は左、貸方は右です。日常の「借りる・貸す」という言葉に引っ張られすぎず、科目の種類と増減を対応させます。
| 資産 | 増加は借方/減少は貸方 |
|---|---|
| 負債・純資産 | 増加は貸方/減少は借方 |
| 費用 | 発生は借方 |
| 収益 | 発生は貸方 |
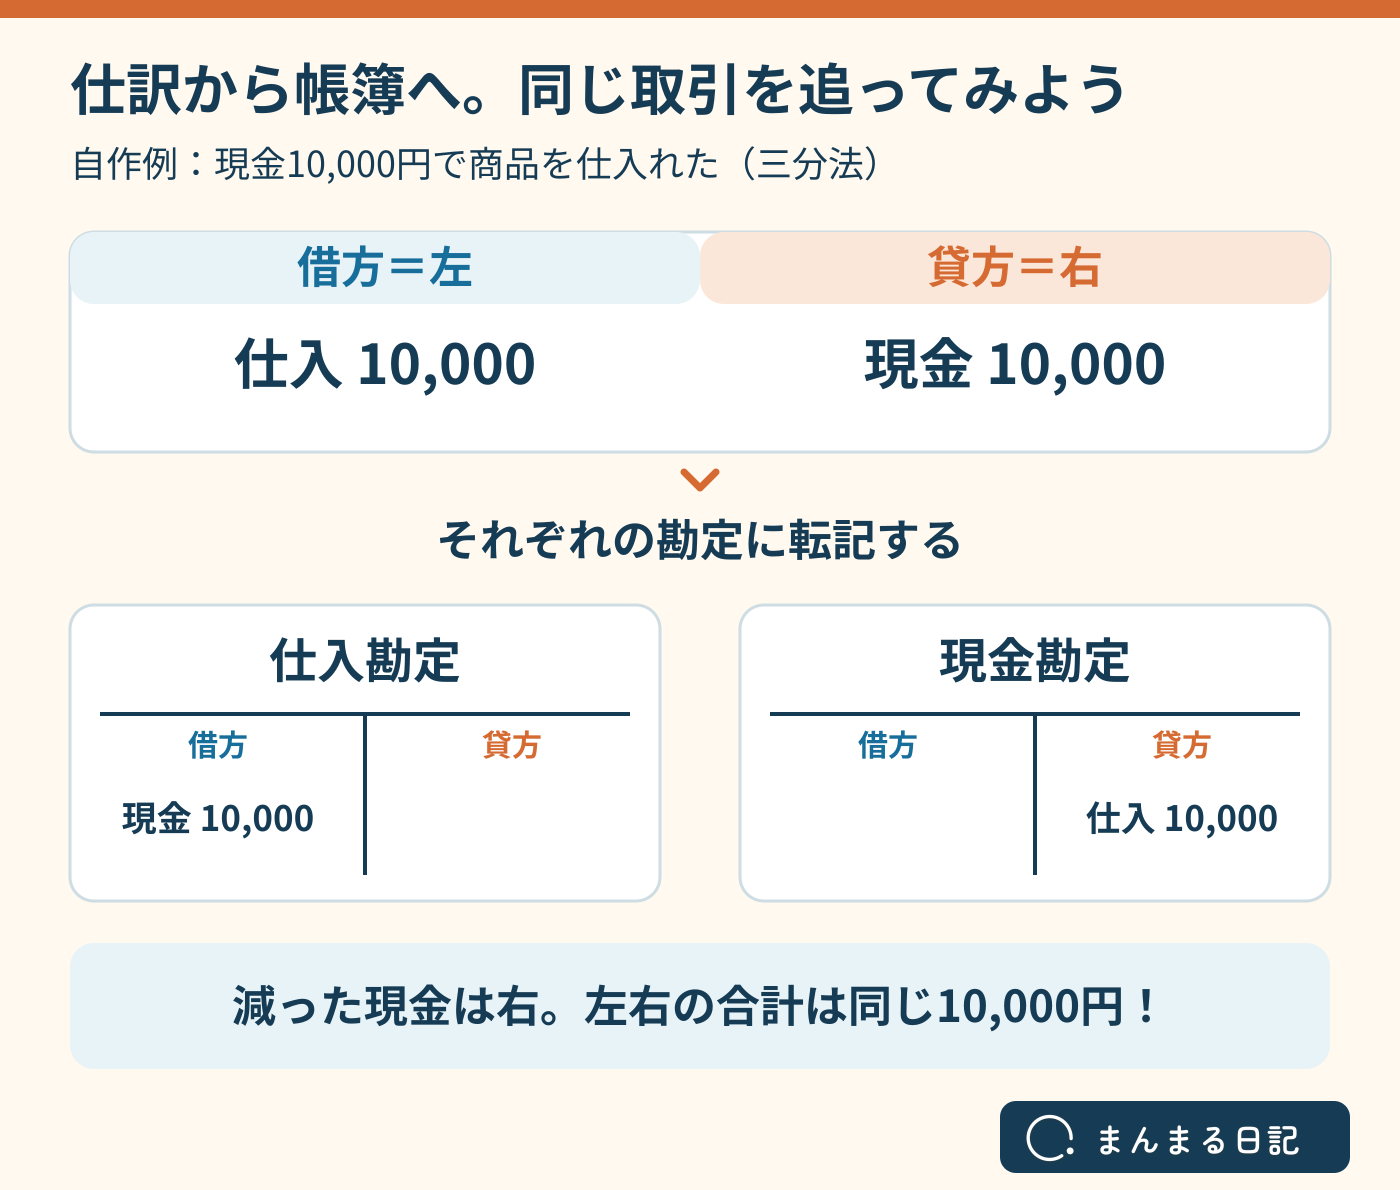
ここで、商品10,000円を現金で仕入れた場面を考えてみます。三分法による処理です。
| 借方 | 仕入 10,000円 |
|---|---|
| 貸方 | 現金 10,000円 |
仕入が発生したので左、現金が減ったので右。左右の合計は、どちらも10,000円になります。
「商品を買ったから現金!」だけだと、まだ半分。何を買って、何で払ったかをセットで見るんだよ。
商品を20,000円で売り、代金は後日受け取るなら、販売時は「売掛金20,000円/売上20,000円」と記録します。
後日、普通預金へ入金されたときは「普通預金20,000円/売掛金20,000円」です。
このとき、売上はもう一度計上しません。売ったことと、代金を回収したことは別の取引だからです。
第2問では、補助簿・勘定記入・伝票など、取引を整理する力が問われます。
「仕訳は解けるのに、帳簿の穴埋めになると止まる。。。」となりやすいところなので、ここも独立して確認しましょう。
先ほどの現金仕入10,000円なら、現金勘定の貸方に10,000円、仕入勘定の借方に10,000円を転記します。
さらに、掛けで5,000円仕入れれば、仕入勘定の借方に5,000円が加わり、仕入の合計は15,000円です。
仕訳の数字が、帳簿のどこへ移ったかを追えることが大事です。穴埋めの位置だけを覚えるより、取引から戻って考えやすくなります。
たとえば、在庫ゼロから100円の商品を10個、その後120円の商品を10個仕入れ、途中では払い出さず、最後に12個を払い出すケースを考えます。
| 先入先出法 | 先に仕入れた分から払い出すため、100円×10個+120円×2個=1,240円 |
|---|---|
| 移動平均法 | 2回目の仕入後の平均単価は(1,000円+1,200円)÷20個=110円。払出額は110円×12個=1,320円 |
同じ12個でも、計算方法が違えば払出額は変わります。問題で指定された方法を確認してから計算してください。
決算では、日々の記録をそのまま足すだけでなく、当期の収益・費用や期末の残高が正しくなるように調整します。
たとえば、決算時点で当期分の家賃10,000円がまだ支払われていなければ、次のように処理します。
| 借方 | 支払家賃 10,000円 |
|---|---|
| 貸方 | 未払費用 10,000円 |
現金を払っていなくても、当期に発生した家賃なので、当期の費用に含めます。勘定科目は問題の指定に従ってください。
一方、まだ当期に発生していない翌期分の家賃を、未払いだからという理由だけで当期の費用にはしません。
反対に、先払いした保険料に翌期分が含まれていれば、その分を前払費用へ振り替えます。
払ったかどうかだけじゃなくて、「いつの分か」をそろえるんだね。
備品120,000円を期首に購入し、耐用年数5年・残存価額0円・定額法という条件なら、1年分の減価償却費は24,000円です。
計算は、120,000円÷5年=24,000円。購入した年に全額を費用にするのではなく、使う期間へ配分していきます。
期中に取得した場合は月割計算が必要になることもあるので、購入日や計算期間まで読むのがポイントです。
| 損益計算書(P/L) | 一定期間の収益と費用をまとめ、利益または損失を示す。基本は「収益−費用=利益」 |
|---|---|
| 貸借対照表(B/S) | ある時点の資産・負債・純資産を示す。基本は「資産=負債+純資産」 |
損益計算書は「どれくらいもうかったか」、貸借対照表は「何を持ち、どのように資金を調達しているか」を見る表です。
貸借対照表は、現金や商品だけを並べた一覧ではありません。借入金などの負債と、資本金・利益の蓄積などの純資産も一緒に見ます。
問題では決算整理の結果を試算表へ反映し、精算表や財務諸表の所定の欄に入れていきます。ここで仕訳の知識が、また効いてくるのです!
ここは教材選びに直結するので、今の範囲と混ぜずに押さえておきましょう。
日本商工会議所は、2027年度の出題区分表の確定版を公表しています。統一試験・団体試験・ネット試験とも、2027年4月1日から新しい区分が適用されます。
| 受験日 | 出題範囲 |
|---|---|
| 2027年3月31日まで | 2022年度版の区分表を使用 |
| 2027年4月1日以降 | 2027年度の確定版区分表を使用 |
| 削除 | 手形・小切手に関する出題 |
|---|---|
| 追加 | 売上原価対立法/有形固定資産の除却・廃棄/簡易な定率法 |
| 引き続き学ぶ | 当座預金、電子記録債権・債務など |
売上原価対立法は、商品を販売したときに売上だけでなく、その商品の原価も記録する方法です。
定率法は償却率を使って減価償却費を計算する方法ですが、3級では基礎的なものを扱い、保証率や改定償却率まで求める内容ではありません。
「手形がなくなるから、決済の分野は丸ごと飛ばしていい」という話ではないので、電子記録債権などまで抜かさないようにしましょう。
2027年3月31日までの基本構成は、第1問45点・第2問20点・第3問35点です。
2027年4月1日以降は、第1問45点・第2問25点・第3問30点になります。合格基準は70点以上のままです。
| 大問 | 2027年3月31日まで | 2027年4月1日以降 |
|---|---|---|
| 第1問 | 45点 | 45点 |
| 第2問 | 20点 | 25点 |
| 第3問 | 35点 | 30点 |
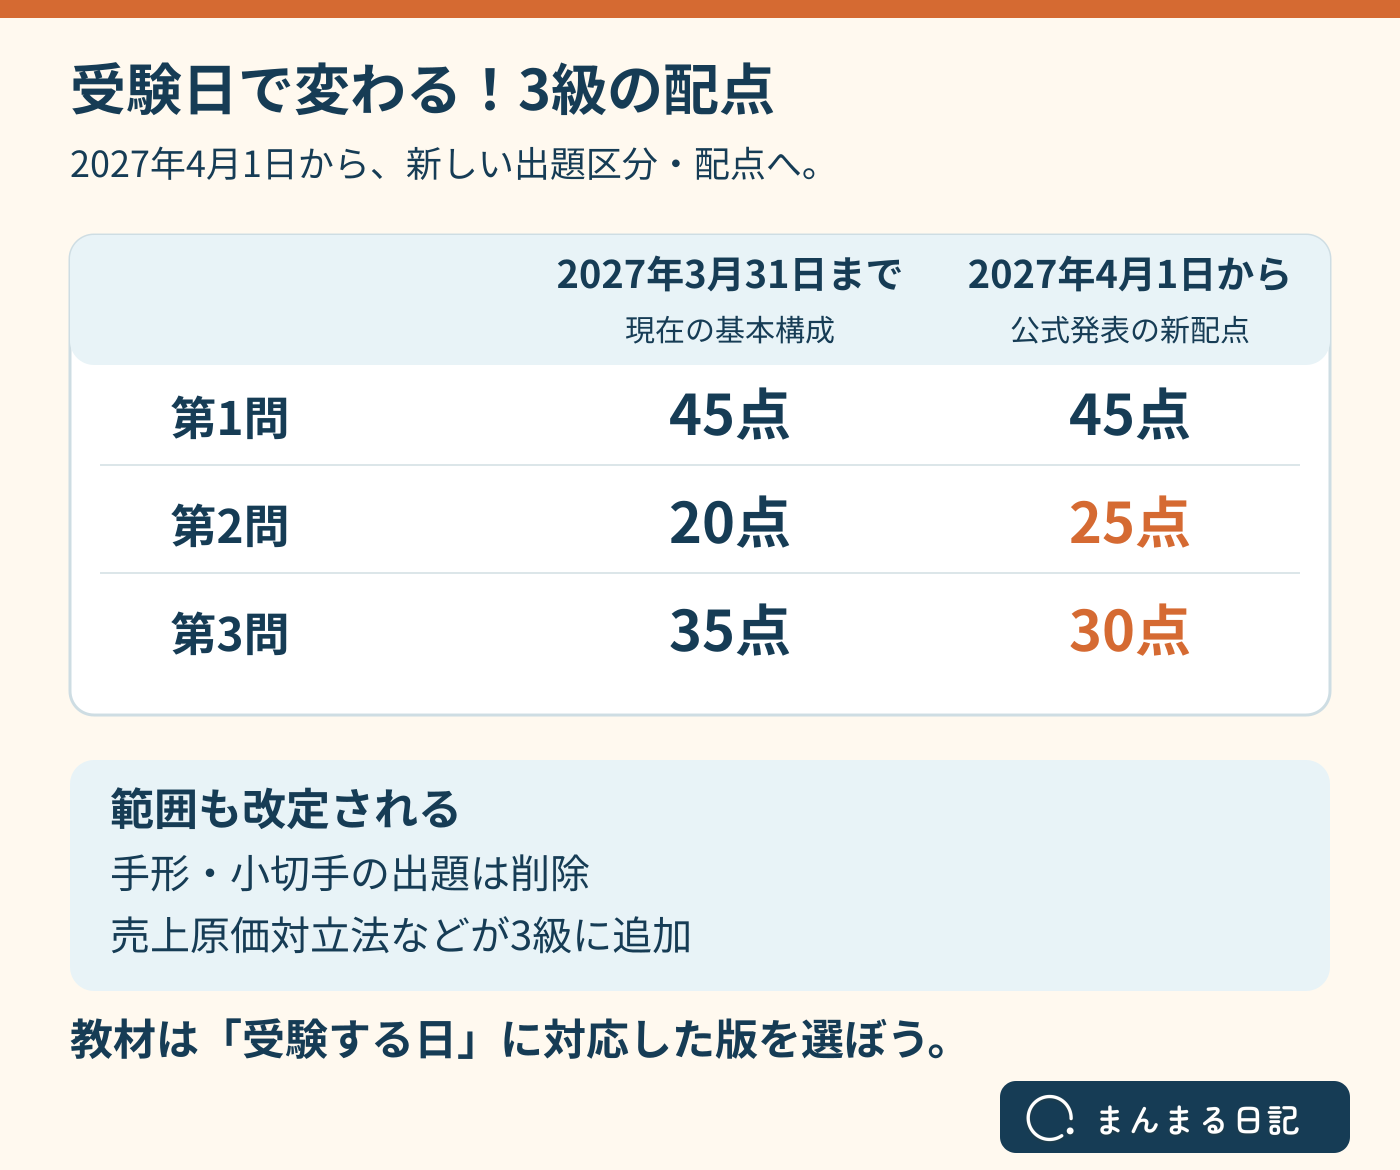
2027年3月31日までは従来の配点です。受験日をまたぐ学習計画なら、問題集や模擬試験の対応年度も確認してください。
出典:日本商工会議所「3級の配点変更」。従来の基本配点はSTUDYingの大問別解説も参照しています。
配点を見ると、大きな問題に集中したくなるところですが、仕訳・帳簿・決算はつながっています。
まず仕訳の基本を押さえ、帳簿への転記と決算整理へ進むと、同じ取引が違う形で出てきても追いやすくなります。
第2問をまるごと捨てたり、決算を計算パターンだけで覚えたりするより、各分野の基本問題を一周して、抜けた部分を見つけましょう。
実際の問題の形は、日本商工会議所の3級サンプル問題で確認できます。サンプル問題は過去問とは別のもので、受験年度に対応した問題集や模擬試験と組み合わせて使います。
「毎日どのくらい進める?」「間違えた問題はどう復習する?」という具体的な進め方は、こちらにまとめました。
最後に、勉強を始める前に迷いやすいところを整理します。
同じ受験時期なら出題範囲は共通です。ネット試験は会場のPCで選択・入力して解答するため、学ぶ内容に加えて画面操作や数字入力にも慣れておきましょう。
受験方式の詳細は日本商工会議所のネット試験案内で確認できます。
基本は四則演算と割合の計算で、複雑な数学の公式を覚える試験ではありません。
むしろ、取引の意味を読み取り、使う科目や計算期間を判断する練習が大切です。
受験日の出題区分に対応しているかを先に確認してください。特に2027年4月の改定をまたぐ場合、古い本だけでは追加された論点を学べません。
もったいない気持ちはありますが、勉強した後に「そこ、範囲が変わってたの!?」となる方がつらいので、版と対応年度は最初に見ておきましょう。
簿記3級の範囲は広く見えますが、取引を記録し、集めて、会社の数字をまとめる流れでつながっています。
範囲が見えたら、次は手を動かす番です。まずは一つの取引を、左右に分けるところから始めてみましょう!
独学だけで進めるか講座を使うか迷う方には、筆者のクレアール受講体験も参考にしてもらえたらうれしいです。

最後まで読んでくれて、ありがとうございました!